Quando eu comecei a acompanhar negócios imobiliários de perto, uma coisa me chamou atenção bem rápido. O mesmo imóvel podia receber preços muito diferentes, dependendo de quem avaliava e de como essa conta era feita. Em um caso, o número vinha de uma visita técnica. Em outro, saía de um sistema automático. E, no meio disso, o comprador tentava decidir se estava diante de uma oportunidade real ou de um preço mal calibrado.
A forma de avaliar um imóvel muda o preço percebido, o tempo de venda e até o risco da decisão.
Isso ficou ainda mais visível com o crescimento dos leilões e da venda direta. Muita gente olha para o valor de avaliação do edital e assume que existe um desconto alto. Só que nem sempre esse desconto existe de verdade. Eu já vi imóvel com “40% abaixo da avaliação” que, comparado ao mercado da mesma região, estava apenas no preço normal. E já vi o oposto também.
Nesse ponto, a avaliação automática ganhou espaço. Ela usa dados de imóveis parecidos, localização, padrão, metragem e histórico de oferta para estimar um valor provável. Já a avaliação humana entra com vistoria, leitura do entorno, estado de conservação e detalhes que nem sempre aparecem em bases públicas. As duas têm valor. O erro está em tratar uma como substituta total da outra em qualquer contexto.
O que muda no preço quando a avaliação muda
Preço de imóvel não é uma verdade fixa. Eu gosto de tratar como uma faixa. Dentro dessa faixa, o número final varia conforme a qualidade dos dados, o momento do mercado e o objetivo da avaliação. Um banco pode querer um critério. Um vendedor, outro. Um investidor de leilão, outro ainda.
Avaliação não cria valor, mas influencia a percepção de valor e, por isso, afeta a negociação.
Na prática, eu separo o impacto em três frentes:
Preço anunciado: o proprietário ou o vendedor usa a avaliação como referência inicial.
Preço negociado: o comprador usa outra referência para barganhar.
Preço de decisão: o investidor calcula se a margem compensa riscos, custos e prazo.
Em leilão, isso pesa ainda mais. O edital pode trazer um valor de avaliação antigo, genérico ou pouco aderente ao mercado atual. É aí que eu vejo diferença entre usar um dado solto e usar uma base comparativa robusta. No Marteleiro, por exemplo, cada imóvel em leilão é cruzado com ZAP, VivaReal, QuintoAndar e OLX para calcular o valor real de mercado. Isso ajuda a mostrar o desconto real, e não o desconto inflado do edital. Para quem investe, essa diferença muda tudo.
Como funciona a avaliação automática
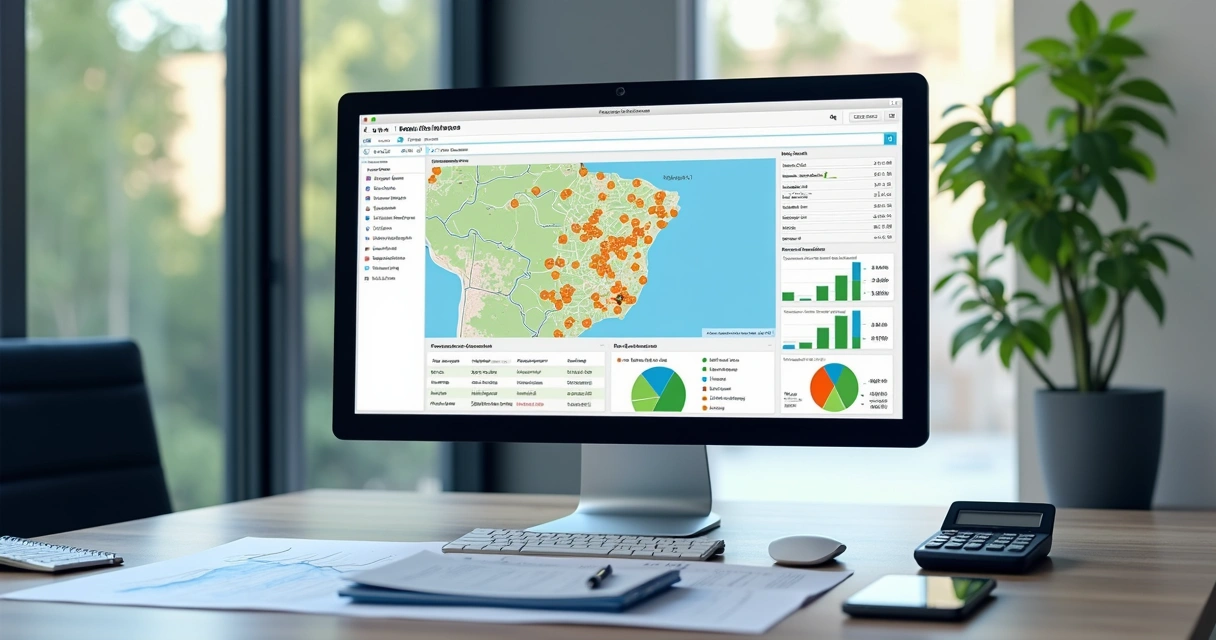
A avaliação automática, muitas vezes chamada de AVM, pega um conjunto grande de dados e estima quanto um imóvel vale com base em padrões. O raciocínio é simples. Se imóveis semelhantes, na mesma área, com metragem parecida e perfil parecido, estão sendo ofertados ou vendidos em certa faixa, o sistema projeta um valor para o imóvel analisado.
Eu acho esse método muito útil quando a base é boa e a comparação é bem feita. Sem isso, o resultado pode ficar superficial.
Uma avaliação automática costuma considerar:
Localização e microregião.
Metragem privativa e total.
Número de quartos, vagas e banheiros.
Tipo de imóvel.
Padrão de acabamento, quando disponível.
Oferta de imóveis similares no entorno.
Histórico de preços e comportamento de mercado.
O ponto forte da avaliação automática é a escala: ela consegue comparar muitos dados em pouco tempo.
Isso explica por que ela se tornou tão presente em portais, fintechs, bancos e plataformas ligadas a investimento imobiliário. Um estudo acadêmico recente sobre modelos locais de avaliação em Itabuna mostrou resultados bem altos para métodos automáticos, com R² acima de 0,90 e erro médio abaixo de 5% do valor do imóvel em alguns modelos, como mostra a pesquisa publicada em estudo acadêmico sobre AVMs locais.
Esses números são bons. Mas eu faço uma ressalva. Um modelo pode funcionar muito bem em uma cidade, em um recorte de dados, e perder força quando faltam informações confiáveis, quando o imóvel é muito fora do padrão ou quando o mercado local é mais opaco.
Como funciona a avaliação humana
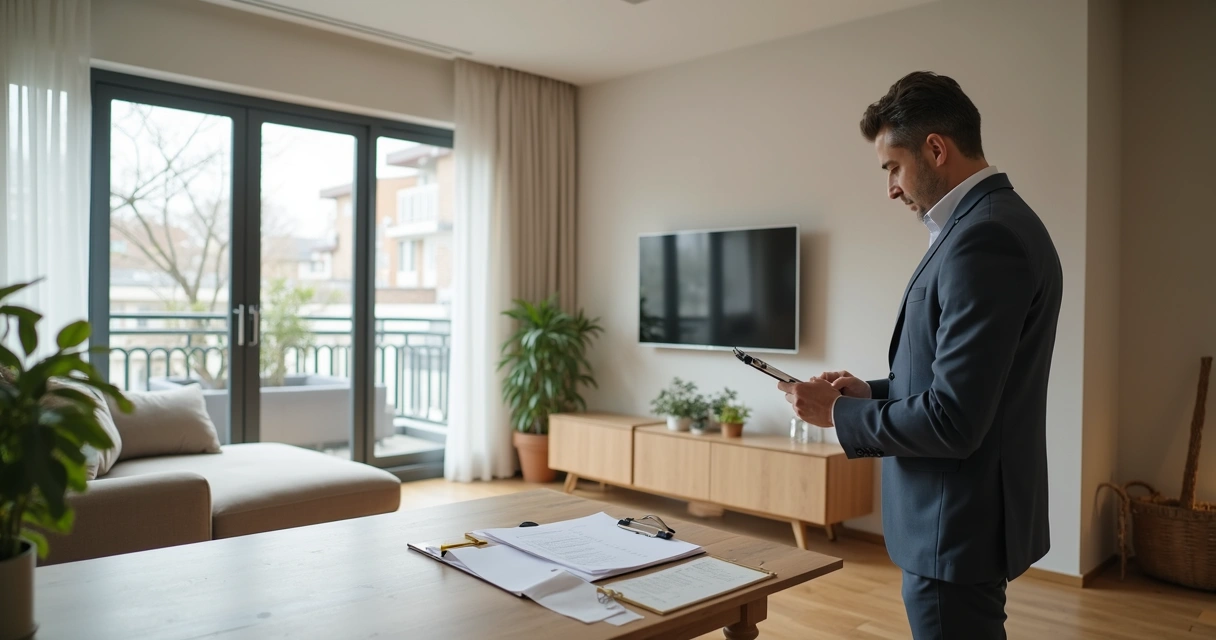
A avaliação humana parte de um avaliador, corretor experiente ou perito que observa o imóvel e o contexto de forma mais profunda. Eu diria que ela enxerga nuances que um sistema pode não captar de imediato. Uma vista aberta, uma rua mais barulhenta, infiltração visível, qualidade real do prédio, sinais de reforma mal feita, padrão das áreas comuns. Tudo isso pesa.
A avaliação humana tende a captar melhor aquilo que não está bem estruturado nos dados.
Quando a vistoria é séria, ela costuma incluir:
Visita ao imóvel ou ao entorno.
Leitura do estado de conservação.
Comparação com amostras de mercado.
Verificação de atributos difíceis de padronizar.
Justificativa técnica para o valor encontrado.
Eu gosto desse método em imóveis fora da curva. Coberturas, casas em ruas muito específicas, imóveis antigos, unidades reformadas com alto padrão ou bens com problemas físicos claros costumam pedir um olhar humano mais atento. O problema é que a avaliação humana também pode sofrer com viés, pressa, amostra ruim e diferença de critério entre profissionais.
Já vi laudos muito bons. Já vi laudos preguiçosos também. Essa é a verdade.
Quem erra mais?
Durante muito tempo, muita gente assumiu que o ser humano seria naturalmente mais preciso. Só que os estudos mais recentes mostram um quadro mais misto. Em certas condições, os modelos automáticos podem errar menos do que avaliadores humanos quando ambos trabalham com o mesmo conjunto de informações.
Um artigo publicado na Scientific Reports comparou humanos, modelos automáticos e abordagem híbrida. O resultado foi claro: os AVMs tiveram MAPE em torno de 10,5%, enquanto especialistas humanos ficaram perto de 18,3% com as mesmas informações. O mais interessante foi outro ponto. Quando humano e modelo trabalham juntos, o erro cai. Isso aparece no artigo sobre comparação entre humanos, modelos automáticos e método híbrido.
O melhor cenário costuma ser a combinação.
Quando os dados são bons, a avaliação automática pode superar a humana em consistência.
Mas eu não leio isso como “o humano perdeu valor”. Eu leio de outro jeito. O modelo é muito bom para dar base, comparar em escala e reduzir achismo. O profissional é muito bom para revisar exceções, identificar distorções e validar situações que o sistema não vê direito.
É por isso que eu desconfio de extremos. Nem do laudo puramente intuitivo, nem do número automático tratado como se fosse uma verdade final e fechada.
O impacto prático no preço do imóvel
Agora vem a parte que mais interessa para quem compra, vende ou investe. A metodologia de avaliação muda o preço final por pelo menos quatro caminhos.
Primeiro, ela muda a âncora inicial da negociação. Se o imóvel entra no mercado com preço inflado por uma referência fraca, a venda pode travar. Segundo, ela afeta o senso de urgência do comprador. Um preço apoiado em comparação real gera confiança. Terceiro, mexe com crédito e análise de risco. E quarto, altera a margem esperada do investidor.
Eu vejo isso com frequência em imóveis de leilão. O valor de avaliação do edital pode ter sido calculado meses antes, em outra condição de mercado, sem refletir a liquidez atual da região. Se a pessoa compra olhando só para esse número, ela pode superestimar o desconto.
Desconto real é o que aparece quando o imóvel é comparado com o mercado atual, não só com a avaliação do edital.
No Marteleiro, esse cuidado fica mais claro porque cada imóvel monitorado é cruzado com quatro portais imobiliários para estimar o valor real de mercado. Isso reduz um erro comum em outros sites de leilão, que apenas repetem o percentual de desconto do edital sem testar se ele para em pé quando comparado com imóveis parecidos.
E aqui eu acho que mora uma diferença prática. Não basta saber que o lance mínimo está baixo em relação ao papel. Eu quero saber se ele está baixo em relação ao que realmente vende naquela região.
Quando a avaliação automática funciona muito bem
Na minha experiência, a avaliação automática vai melhor em cenários com bastante dado e imóveis mais padronizados. Apartamentos em bairros com alta oferta, condomínios com muitas unidades parecidas e regiões urbanas com volume forte de anúncios costumam gerar estimativas mais firmes.
Eu resumiria os bons cenários assim:
Imóveis com muitos comparáveis recentes.
Bairros com liquidez alta.
Tipologias repetidas, como apartamentos padrão.
Cidades com base pública e privada mais rica.
Nesses casos, a velocidade ajuda muito. Em vez de gastar horas filtrando anúncios, o investidor consegue uma triagem inicial bem mais clara. Para quem acompanha leilões em escala, isso faz diferença diária. O Marteleiro monitora mais de 74 mil imóveis ativos, vindos de mais de 100 leiloeiros, com atualização diária. Sem automação, esse volume seria impraticável para a maioria das pessoas.
Quando a avaliação humana ainda faz mais sentido
Existem situações em que eu não confiaria só no automático. Se o imóvel tem ocupação problemática, dano aparente, reforma de alto padrão, localização muito singular ou características raras, o olho humano ainda pesa bastante.
Também penso assim quando o custo de errar é alto. Uma diferença de 8% em um apartamento comum pode ser absorvida pelo negócio. Já em um imóvel caro, antigo ou com passivo físico, o erro absoluto pode ser grande demais.
Quanto mais fora do padrão for o imóvel, maior tende a ser o valor de uma revisão humana.
Em leilão, isso ganha outro nível porque nem sempre há visita interna. Aí eu costumo trabalhar com cenário. Se o automático indica valor de mercado de R$ 500 mil, eu não tomo esse número como garantia. Eu ajusto uma margem para risco de ocupação, reforma, prazo e despesas invisíveis.
O papel da transparência e das regras técnicas
Outro ponto que eu considero muito relevante é a necessidade de critério técnico. Não basta dizer que a avaliação foi automática. É preciso explicar parâmetros, método e base usada. Isso vale ainda mais em contextos formais, como patrimônio público, garantias e processos com fiscalização.
As regras da União nessa área caminham nessa direção. As normas da SPU sobre avaliação de imóveis da União exigem metodologia certificada, parâmetros técnicos e justificativas quando a vistoria é dispensada. Eu vejo isso como um recado claro do mercado e do setor público: automação pode ser usada, sim, mas com transparência e base sólida.
Modelo automático sem critério visível gera número. Modelo com método gera confiança.
Como eu usaria cada uma na prática
Se eu estivesse vendendo um apartamento padrão em uma capital, começaria com avaliação automática bem alimentada por comparáveis. Depois, revisaria o preço com sensibilidade comercial. Se eu estivesse comprando para morar, cruzaria a estimativa automática com visita e percepção local. Se eu estivesse buscando leilão para investir, usaria a automação para peneirar oportunidades e reservaria meu tempo para estudar os casos que sobraram.
Meu fluxo seria este:
Filtrar imóveis compatíveis com meu perfil e orçamento.
Ver o valor estimado de mercado com base em comparáveis reais.
Checar edital, ocupação, custos e modalidade.
Ajustar a conta para risco e liquidez.
Buscar validação humana nos casos mais sensíveis.
É justamente nessa triagem que eu vejo o valor de uma ferramenta bem construída. No Marteleiro, além do cruzamento com ZAP, VivaReal, QuintoAndar e OLX, ainda há filtros avançados, resumo de editais e calculadora de rentabilidade. Isso não elimina risco. Mas ajuda a tomar decisão com menos ilusão.
Erros comuns que eu vejo no mercado
Ao acompanhar esse tema, percebi alguns padrões de erro que se repetem.
Confiar no valor do edital como se fosse preço de mercado.
Usar comparáveis de bairros diferentes para justificar valor.
Ignorar custo de reforma, desocupação e tributos.
Assumir que sistema automático serve igual para qualquer imóvel.
Assumir que avaliação humana sempre acerta mais.
Eu já vi investidor iniciante se animar com um “desconto” alto e só depois descobrir que o condomínio atrasado, a ocupação e o preço real da vizinhança tiravam quase toda a margem. Foi uma aula cara. E evitável.
Número sem contexto engana.
Conclusão
A comparação entre avaliação automática e humana não deveria ser uma disputa simples. Para mim, a pergunta certa é outra: qual método serve melhor para esta decisão, neste tipo de imóvel, com este nível de risco? A automática entrega escala, consistência e velocidade. A humana entrega leitura fina e revisão de exceções. Quando usadas do jeito certo, elas se completam.
A melhor decisão costuma nascer da combinação entre dados amplos e leitura crítica.
No mercado de leilões, isso fica ainda mais visível. Quem olha só para a avaliação do edital corre o risco de comprar uma narrativa, não um desconto real. Por isso, eu valorizo ferramentas que confrontam o papel com o mercado vivo. O Marteleiro faz isso ao cruzar cada imóvel com ZAP, VivaReal, QuintoAndar e OLX, mostrando o valor real de mercado e ajudando a separar oportunidade de armadilha. Se você quer avaliar imóveis em leilão com mais base e menos achismo, vale conhecer o Marteleiro e ver como ele se encaixa na sua rotina de análise.
Perguntas frequentes
O que é avaliação automática de imóveis?
A avaliação automática de imóveis é uma estimativa de preço feita por modelo estatístico ou algorítmico com base em dados de mercado. Ela compara localização, metragem, tipologia e características do imóvel com anúncios e registros semelhantes para chegar a um valor provável. Ela funciona melhor quando existe bastante dado comparável e atualizado.
Como funciona a avaliação humana de imóveis?
A avaliação humana é feita por um profissional que observa o imóvel, o entorno e as condições físicas para definir um valor. Esse processo pode incluir vistoria, comparação com amostras de mercado, leitura do estado de conservação e justificativa técnica. Eu vejo esse método como mais útil quando o imóvel foge do padrão ou quando há detalhes que não aparecem bem nas bases de dados.
Qual tipo de avaliação é mais precisa?
Depende do caso. Em mercados com muitos dados e imóveis parecidos, a avaliação automática pode ser mais consistente e até mais precisa. Em imóveis únicos, antigos, reformados ou com problemas visíveis, a revisão humana tende a ganhar peso. Na prática, a combinação entre modelo automático e revisão humana costuma gerar o melhor resultado.
Avaliação automática vale a pena para vender?
Sim, vale bastante como ponto de partida. Ela ajuda a evitar preço muito acima ou muito abaixo do mercado e acelera a definição de uma faixa de anúncio. Mesmo assim, eu ajustaria a decisão final conforme o estado real do imóvel, a urgência da venda e a liquidez da região. Em leilão e investimento, esse tipo de avaliação fica ainda mais útil quando cruza o imóvel com comparáveis reais, como faz o Marteleiro.
Quanto custa cada tipo de avaliação?
A avaliação automática costuma ter custo baixo ou vir embutida em serviços digitais, porque é escalável. Já a avaliação humana tende a custar mais, pois exige tempo profissional, vistoria e emissão de parecer ou laudo. O valor exato varia conforme cidade, tipo de imóvel e finalidade. Em geral, a automática é mais barata, e a humana é mais cara, porém mais detalhada em casos complexos.